Onde trocar dinheiro para viagem sem pagar taxas altas depende menos da “casa famosa” e mais do custo final: IOF, tarifa e o spread entre compra e venda.
Quando você pesquisa no Google, aparece uma mistura de dicas antigas, textos que ignoram IOF e tabelas que não deixam claro quanto você realmente recebe na conversão.
Este conteúdo organiza as opções mais comuns (banco, casa de câmbio e cartão) com foco no que muda no bolso na hora da troca, para você comparar sem achismo.
Quando o IOF muda o custo real
Para comparar corretamente, você precisa olhar para duas camadas: o imposto (quando for o caso) e as cobranças fixas/variáveis do serviço. Casas de câmbio e bancos podem ter modelos diferentes de repasse, então a mesma taxa de venda não garante o mesmo custo total.
Um critério prático para identificar quando o imposto atua é observar a natureza da operação. Em geral, o IOF aparece quando a troca está ligada a pagamento, crédito ou operações financeiras (como compra/venda em cartões e algumas modalidades de câmbio “com intermediação” financeira). Quando a modalidade é tratada como simples compra de moeda para fins de viagem, pode haver incidência diferente ou inexistência do IOF, mas pode existir taxa de serviço. Segundo a orientação do Banco Central do Brasil, a cobrança e o tratamento tributário variam conforme o enquadramento da operação, então comparar apenas “taxa” costuma ser enganoso.
Onde o custo “cresce” no mundo real
Se você troca com pressa no dia do embarque, é comum encontrar: cotação pior no balcão, taxa fixa por operação e conversão em um canal que carrega custo de crédito embutido. Um caso frequente é usar cartão para sacar/convertendo, quando o custo efetivo passa a incluir encargos financeiros e tributos ligados à operação do cartão.
Outro cenário: o site ou app mostra uma taxa “a partir de”, mas no checkout surgem tarifas de remessa, spread adicional ou limite de cotação que expira rápido. O resultado é perder tempo para reexecutar a operação em outro lugar, e ainda pagar mais por causa do segundo pedido.
Exemplo numérico simples antes do embarque
Imagine que você quer comprar 1.000 euros. Opção A (casa/balcão): taxa de venda R$ 5,50/€ e taxa de serviço de R$ 20, com sem IOF destacado. Total aproximado: 1.000 × 5,50 = R$ 5.500; somando R$ 20 → R$ 5.520. Opção B (cartão ou modalidade financeira): taxa de referência semelhante, mas com IOF aplicado e tarifa de processamento de R$ 15. Se o IOF for calculado sobre o valor em reais da operação, o total tende a subir mesmo quando a “taxa do câmbio” parece parecida.
Quando você estiver diante de duas ofertas, faça o cálculo do total em reais que será cobrado. Se o fornecedor descreve “IOF incluso” ou mostra linha específica na fatura/checkout, trate isso como variável decisiva. Se não houver detalhamento, não assuma que “não tem imposto”; procure o valor final da cobrança e as condições da operação.
Critério para identificar em qual modalidade o imposto incide
- Cartão (crédito/débito): a conversão costuma seguir o processamento do emissor; é onde o imposto e encargos podem aparecer de forma agregada na fatura.
- Câmbio para compra de moeda em espécie: pode não aparecer IOF destacado da mesma forma; ainda assim, há taxa/serviço e spread.
- Operações “com intermediação financeira” (dependendo do produto): o enquadramento tributário é diferente e o IOF pode incidir sobre a operação, não sobre a taxa exibida.
Antes de fechar, peça ou localize no comprovante/checkout a discriminação do que compõe o preço: câmbio, tarifas e se há IOF. Consulte um especialista na área antes de tomar qualquer decisão.
Leia também: Hospedagem Econômica: Onde Dormir Bem Gastando Pouco em Destinos Nacionais e Internacionais.
Onde trocar na prática para gastar menos
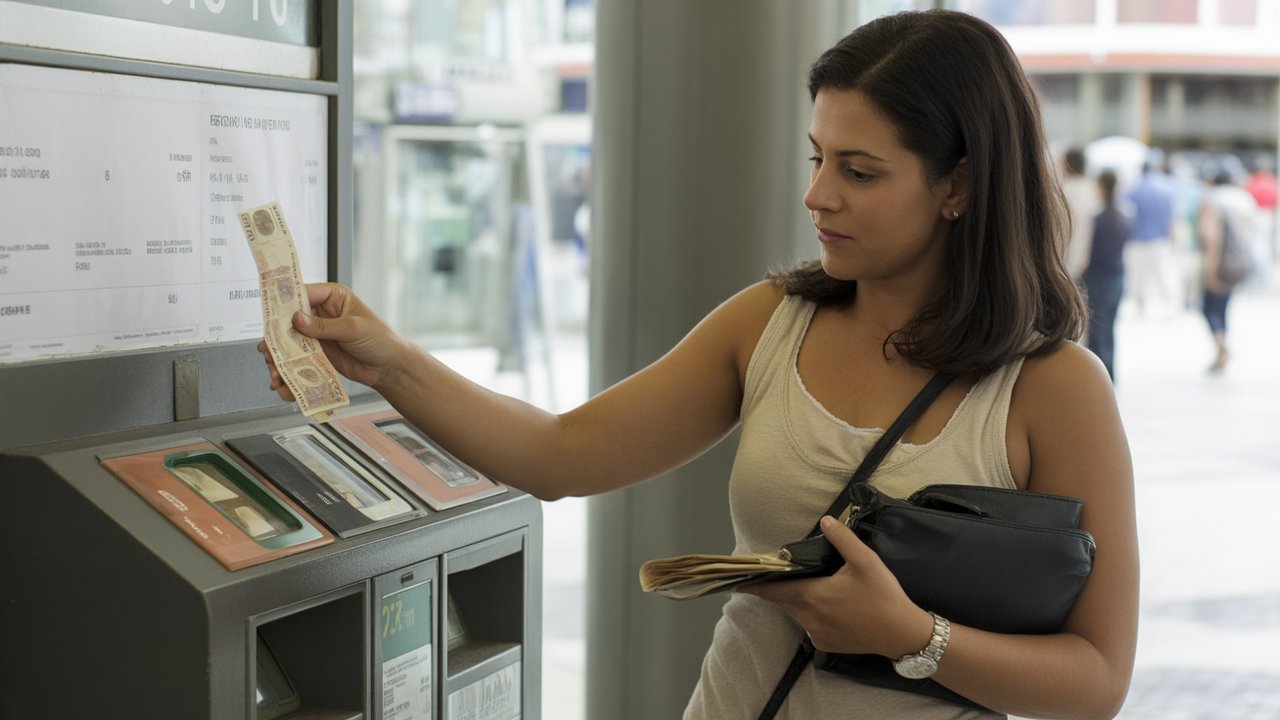
Se você quer economizar no câmbio, o primeiro passo é escolher o “ponto de troca” certo para cada fase da viagem. Antes do embarque, faz sentido preparar parte do dinheiro; durante o trajeto, o mais comum é completar com saques ou compras no cartão. A diferença costuma aparecer no detalhe do que o estabelecimento cobra e em como a taxa é exibida.
Casas de câmbio e alguns bancos anunciam uma “cotação” à primeira vista, mas o custo final depende do spread (diferença entre compra e venda), do que está embutido no preço e das condições do serviço. Por isso, antes de aceitar o valor no balcão, olhe sempre para o total do que você recebe ou paga em reais e na moeda estrangeira, não só para o número do meio.
Quando isso acontece no mundo real? Um caso comum é chegar ao balcão no dia do embarque e descobrir que só há operação “com conversão imediata” (ou sem reserva do câmbio), o que reduz sua chance de comparar. A consequência é trocar menos quando o preço está melhor e, no fim, pagar com cartão ou sacar mais caro. Outro exemplo é usar um “dolar em espécie” para uma taxa melhor e, ao chegar ao hotel, perceber que precisava converter também para despesas menores (transporte e alimentação), o que cria compras fracionadas.
Já existe orientação pública sobre como separar custo de conversão de custo de financiamento: o Banco Central explica que o IOF incide sobre operações de câmbio, inclusive em remessas e operações com cartões, e a cobrança segue regras próprias do tipo de transação. Em termos práticos, isso significa que dois lugares podem “parecer iguais” no valor mostrado, mas divergir no custo final do cartão, do saque e do dinheiro em espécie.
Antes da viagem: casa de câmbio vs. banco (espécie)
Para dinheiro em espécie, a escolha geralmente fica entre casa de câmbio e banco. Casas costumam ter atendimento rápido e, em alguns casos, melhores cotações para venda de moeda estrangeira, mas vale conferir o que será cobrado além da cotação. Em banco, você pode ter mais previsibilidade de condições contratuais, porém nem sempre oferece o mesmo nível de competição em moeda estrangeira para quem compra para lazer.
Um critério operacional simples é comparar “quanto em moeda estrangeira você recebe por um valor fechado em reais” (por exemplo, “R$ 1.000 rendem X euros” no papel ou no app). Isso reduz erro de interpretação quando a tela mostra taxas com arredondamentos diferentes. Se possível, faça a simulação em horários distintos: spreads variam com demanda e estoque do dia, e o pior momento costuma ser perto de grandes feriados e picos de viagem.
Durante a viagem: saque no caixa e compras no cartão
Ao chegar ao destino, você normalmente vai alternar entre saque em caixa eletrônico e compras no cartão. No caixa, o custo final pode incluir tarifa do saque e o câmbio aplicado no processamento da transação. Em compras, o custo depende de como o cartão registra o câmbio (processamento e data de fechamento da fatura) e das regras do emissor para transações no exterior.
Um cenário em que muita gente perde tempo é tentar “resolver tudo” em um único dia, sacando um montante alto logo na primeira ida ao caixa. Se o caixa eletrônico tiver limite baixo por transação ou se a taxa efetiva estiver desfavorável, você volta ao ATM repetidas vezes e paga tarifas adicionais. Nessa fase, o ideal é fazer um saque menor para validar funcionamento do cartão, idioma do equipamento e disponibilidade de rede, antes de decidir quanto levar.
Checklist do balcão e da tela (o que observar)
- Total em reais e total na moeda comprada: confirme ambos na confirmação final, não apenas no anúncio.
- Se há tarifa separada (serviço, operação, taxa do caixa, pacote mínimo): quando aparece no rodapé, muda o resultado.
- Cartão: veja se a transação está como “crédito” ou “débito” e se o comprovante indica o processamento no exterior.
- Caixa eletrônico: observe a mensagem de conversão oferecida no próprio equipamento; escolha a opção que não “converte por ele” quando isso estiver disponível.
Uma última atenção para evitar surpresa: alguns bancos e casas oferecem programas com benefícios para clientes específicos, mas isso não vale automaticamente para qualquer tipo de operação. Antes de fechar, solicite a regra para a modalidade que você vai usar (espécie, transferência, saque ou compra) e confirme se o preço inclui ou exclui taxas de serviço. Consulte um especialista na área antes de tomar qualquer decisão.
O jeito mais seguro de decidir por cenário
Se você quer previsibilidade para despesas iniciais, prepare uma parte em espécie antes do embarque e use cartão para o restante. Se o objetivo é limitar o manuseio de dinheiro, faça o básico em espécie e deixe compras e saques complementarem ao longo do dia. Para escolher com menos risco, use a comparação por “valor fechado em reais para moeda final” e valide o comportamento do cartão no primeiro contato no destino.
Quando der errado, geralmente não é “câmbio é ruim”, e sim decisão por pressa, falta de simulação final e aceitar conversões no momento do saque. Se você notar que a tela oferece alternativas com termos diferentes, pare e peça a exibição do total antes de confirmar. Consulte um especialista na área antes de tomar qualquer decisão.
Fonte: Banco Central do Brasil, orientações sobre incidência de IOF em operações de câmbio e regras relacionadas ao uso de cartões e remessas.
Comparativo entre casas, banco e cartão
Mesmo quando o IOF já foi precificado no seu meio de pagamento, você ainda precisa olhar a execução. Casa e banco podem parecer parecidos, mas mudam a regra de cálculo (prazo, oferta no balcão e comissão). Cartão costuma ser o mais previsível, porém pode surpreender quando você paga por valor menor do que o esperado em moeda estrangeira ou parcelamentos.
Como calcular o custo total (com comissão e diferença de cotação)
Use uma conta em duas camadas: taxa explícita e custo embutido no câmbio. Se uma casa informa “cotação” e cobra comissão, o custo real é a diferença entre o que você entregou em reais e quanto recebe em moeda estrangeira, já descontando a comissão. Em banco, além do spread do câmbio, podem existir tarifas por operação. No cartão, a conversão do “dia do lançamento” usa a taxa de câmbio do emissor e pode incluir tarifas adicionais.
Um dado prático: o spread é a principal variável em dinheiro físico. Quando duas opções exibem a mesma cotação “no papel”, a diferença aparece no balcão quando comparamos o valor efetivamente creditado na compra (ou o efetivamente descontado no extrato, no caso do cartão). Isso é comum em instituições que exibem cotação média ou “a partir de”.
Consulte um especialista na área antes de tomar qualquer decisão.
Exemplo com três opções (como o preço muda no final)
Imagine que você quer comprar USD 1.000 para uma viagem. A referência do dia (taxa de referência do mercado) é 1 USD = R$ 5,20. Agora compare três caminhos, assumindo que não haverá custo adicional de saque em espécie no exterior. Cada opção abaixo mostra um cenário típico de diferença por spread e/ou comissão.
- Casa de câmbio: paga 1 USD = R$ 5,10 e cobra comissão fixa de R$ 25. Custo estimado: R$ 5.100 + R$ 25 = R$ 5.125.
- Banco: paga 1 USD = R$ 5,08 e cobra tarifa por operação de R$ 60. Custo estimado: R$ 5.080 + R$ 60 = R$ 5.140.
- Cartão (compra em moeda estrangeira): a conversão do emissor fica em 1 USD = R$ 5,12 e há tarifa de 2% sobre o valor convertido. Custo estimado: R$ 5.120 + (2% de R$ 5.120 = R$ 102,40) = R$ 5.222,40.
Nesse exemplo, a casa sai na frente em custo total. A diferença não está só no número “da cotação”, mas no somatório: comissão e tarifas podem inverter o ranking quando o valor trocado é menor (porque taxa fixa pesa mais) ou quando o cartão aplica adicional em vez de apenas conversão.
Consulte um especialista na área antes de tomar qualquer decisão.
Quando a comparação quebra e você perde tempo ou dinheiro
Um cenário real: você vai ao balcão “com o valor na cabeça” e descobre que a cotação válida anunciada era para outro produto (ex.: compra programada, valor mínimo, outra modalidade de contrato) ou que a operação só fecha em horários específicos. Nesse caso, a diferença efetiva aparece na hora, e você pode sair com uma conversão pior e ainda demorar mais para ajustar valores.
Com cartão, uma exceção comum é perceber tarde que a conversão ocorreu em um dia/horário diferente do da compra no exterior por causa do processamento do lançamento. Se o câmbio mexe nesse intervalo, o custo final não corresponde ao que você esperava no momento do pagamento.
Consulte um especialista na área antes de tomar qualquer decisão.
Checklist rápido para decidir na hora
- Peça a regra completa: cotação + comissão/tarifa (sem “a partir de”).
- Calcule o custo pelo valor que você recebe/usa, não pelo anúncio.
- Para cartão, confira se há tarifa adicional e considere o dia do lançamento no extrato.
- Para trocas menores, dê peso maior às taxas fixas (elas distorcem o ranking).
Consulte um especialista na área antes de tomar qualquer decisão.
Erros comuns que encarecem câmbio na hora
Trocar moeda parece simples, mas alguns hábitos elevam o custo invisivelmente: você compra pouco, volta ao balcão várias vezes, aceita “taxa” sem checar condições e usa cartão sem conferir a modalidade de câmbio. O resultado costuma aparecer na próxima fatura ou no total que sobra no cartão pré-pago.
Um exemplo bem concreto: fazer saques em sequência no exterior ou trocar em dias diferentes para “ajustar” o orçamento costuma piorar o preço efetivo. Isso acontece porque cada operação traz componentes diferentes (spread da instituição, eventuais tarifas e, no cartão, o custo embutido no modo de cobrança). Em vez de otimizar a taxa, você multiplica o preço.
Três armadilhas que fazem o câmbio sair mais caro
- Trocar pouco e várias vezes: cada ida ao balcão ou cada recarga do cartão pré-pago pode repetir o spread e tarifas, reduzindo o montante final.
- Escolher o balcão sem comparar taxa efetiva: “cotação bonita” nem sempre é a que você recebe; algumas casas exibem um número e aplicam condições (valor mínimo, comissão, horário/baixa liquidez).
- Usar cartão sem checar a modalidade: débito/crédito podem cair em circuitos diferentes; no crédito, ainda existe a ordem de lançamento (data de compra) e o custo do provedor do cartão.
Um caso real de “taxa zero” que costuma gerar perda financeira é quando o anúncio se limita ao câmbio “sem comissão”, mas não detalha o spread (diferença entre compra e venda) ou não deixa claro se há taxa administrativa no pacote. Se o preço do lado “venda” já vem menos competitivo, a comissão zero vira apenas metade do cálculo. Para não cair nessa armadilha, compare o valor final em moeda estrangeira que você recebe pelo mesmo montante em reais, e não o número isolado do anúncio.
Como essas falhas se conectam ao IOF e ao spread
Quando você faz várias operações pequenas, o custo do IOF pode não ser o único vilão: o spread e tarifas por transação pesam em cima de cada lote de dinheiro. Já quando você compra com cartão sem olhar a modalidade, a conversão pode ocorrer em datas e caminhos diferentes dos que você imaginou ao planejar o orçamento. Esse comportamento costuma “embutir” um preço pior justamente quando sua atenção está na pressa do embarque.
| Erro comum | O que você observa | Consequência no orçamento | Como reduzir |
|---|---|---|---|
| Trocar pouco e repetir operações | “Vou acertando depois” no balcão ou no cartão pré-pago | Você paga spread e possíveis tarifas mais de uma vez | Defina um valor-alvo para o início da viagem e evite múltiplas trocas; use um único “lote” principal |
| Aceitar taxa exibida sem condição | “Taxa melhor” no cartaz/print, mas sem simulação final | Recebe menos moeda estrangeira do que esperava | Compare o resultado final (quanto recebe) para o mesmo valor em reais |
| Usar cartão sem conferir modalidade de câmbio | Compra no crédito/débito sem checar como a conversão é feita | Preço efetivo muda após data de processamento | Verifique no app do banco a modalidade de conversão para compras e saques e simule um valor |
| Confiar em “taxa zero” sem detalhamento | Anúncio de “sem comissão” ou “tarifa zero” | Spread e custo do serviço compensam a “economia” | Exija/compare o número final: moeda estrangeira recebida pelo mesmo valor |
O insight central é simples: o preço real não é a frase do anúncio, nem o número isolado da cotação, e nem o “parece barato” na hora do balcão. Quando você reduz trocas fragmentadas e compara o resultado final para o mesmo montante, você corta os custos que se repetem por transação. Consulte um especialista na área antes de tomar qualquer decisão.
Para entender por que essas diferenças aparecem, vale lembrar que o câmbio operado por instituições varia conforme liquidez, spread e regras internas de precificação. Segundo o EMBRATUR, planejamento de viagem inclui considerar custos operacionais que afetam o gasto final em moeda estrangeira. Consulte um especialista na área antes de tomar qualquer decisão.
O que fontes rasas não explicam
Você pode achar que escolheu “a melhor cotação” ao ver um número no painel, mas a conta final costuma depender de duas camadas: a taxa que a instituição anuncia e o spread embutido na execução. Quando a moeda é diferente (dinheiro físico vs. cartão, ou real convertido para outra base), a diferença entre o que foi prometido e o que foi aplicado costuma crescer.
Esse desalinhamento aparece porque a cotação exibida no balcão tende a ser uma referência operacional, enquanto a cotação efetiva é a que você recebe no momento do crédito/débito. Em muitos provedores, o spread varia por canal e por prazo de liquidação: transferência, saque, compra em cartão e câmbio manual podem usar “centrais” distintas de preço. O resultado é simples: a diferença costuma não ficar só no centavo; em operações maiores, ela vira um valor que você só percebe depois da confirmação.
O spread não é um detalhe: ele muda com o sentido da operação
Se você compra moeda estrangeira (entrega reais e recebe a moeda), o preço final tende a vir menos favorável do que a referência exibida. Já na venda (entrega a moeda e recebe reais), a lógica se inverte. Esse comportamento é ainda mais perceptível quando a operação não é feita “no mesmo dia” do anúncio, ou quando você troca uma moeda que não está na lista de precificação mais líquida do provedor.
Para sustentar a parte verificável: o spread é, na prática, a diferença entre a taxa de compra e a taxa de venda que a instituição usa para efetivar a troca. Ao comparar referências “no papel”, você está confrontando números que nem sempre correspondem ao mesmo lado do balcão. O caso fica mais confuso quando o dinheiro é físico, porque a instituição pode aplicar regras operacionais próprias (lotes, disponibilidade e custo logístico). Para reduzir surpresa, vale pedir a taxa “de fechamento” antes de concluir a operação.
Quando a moeda muda, a cotação efetiva muda junto
Um cenário comum: você vê uma cotação boa do dólar no balcão, mas vai pagar uma tarifa adicional embutida no método de pagamento. Com cartão, por exemplo, o provedor pode aplicar uma conversão usando uma base diferente da exibida localmente, além de taxas do emissor e encargos do circuito de pagamentos. Com transferência bancária, o preço pode refletir a moeda de liquidação e o horário do processamento, não o horário em que você consultou.
Uma exceção real que pega viajante: em aeroportos e pontos turísticos, a referência pode parecer competitiva no visor, mas a cotação efetiva costuma piorar por causa de disponibilidade limitada e custos operacionais do atendimento rápido. Se você chegar pouco antes do embarque e decidir “na pressa”, você reduz a chance de obter confirmação clara de taxa para fechar o câmbio pelo valor exibido.
- Confirme a taxa que será usada no momento da liquidação, não só no painel.
- Peça o valor estimado em reais e em moeda estrangeira, com as taxas/encargos explicitados.
- Verifique se haverá custo separado por saque, recebimento, transferência ou emissão do cartão.
Para amarrar a checagem a um documento: consulte as condições do provedor na tela/contrato e peça o extrato ou comprovante com a taxa efetivamente aplicada. Se a instituição oferecer “cotação com taxa zero” em algum canal, confirme o que está zerado (IOF, tarifa de serviço, spread, ou apenas um item) e qual é o critério para a taxa que você vai receber. Esse tipo de confirmação reduz a chance de você comparar dois números que não representam a mesma conversão.
Como confirmar com a instituição antes de decidir
Antes de fechar, faça perguntas diretas: “Qual é a taxa final que vou receber ao comprar/vender?”, “Esse valor inclui spread e taxas do canal (balcão, saque, transferência ou cartão)?”, e “A taxa vale para qual horário de processamento?”. Quando a moeda envolve outra conversão indireta, pergunte explicitamente qual é a base usada (por exemplo, se existe etapa intermediária) e se a taxa muda após a autorização.
Se você quer um parâmetro mais amplo sobre o contexto da economia brasileira (como evolução do câmbio e indicadores relevantes), a EMBRATUR publica materiais e análises que ajudam a entender o cenário de viagens e alguns determinantes do setor. Ainda assim, para comparar sua operação específica, a validação precisa ser feita com o provedor e com o comprovante da taxa aplicada. Considere também registrar o horário da transação, porque a janela de processamento pode influenciar a taxa efetiva.
Consulte um especialista na área antes de tomar qualquer decisão.
Leia também: Qual o Melhor Dia da Semana para Comprar Dólar e Economizar na Viagem.
Conclusão
Ao escolher onde trocar dinheiro para a viagem, o impacto maior costuma estar em duas frentes: o spread (diferença entre taxa de compra e venda) e o custo total embutido na operação. Por isso, vale comparar preços em canais diferentes e olhar o valor final do câmbio, não só a cotação exibida. Quando você consegue combinar isso com cadastro correto (para evitar tarifas operacionais) e conferência do IOF no momento da compra, sua margem de economia melhora.
Outro ponto prático é planejar a “trilha” do dinheiro: usar cartão quando fizer sentido para o seu perfil de gastos, ou reservar o cash para o que realmente exige espécie (taxas locais, pequenos pagamentos e emergências). Isso reduz a chance de sobrar moeda comprada às pressas com condições piores.
Próximo passo: antes de comprar, abra três opções que você pode usar na sua cidade (casa de câmbio, banco e/ ou aplicativo com cotação) e anote: taxa final, IOF informado e prazo de disponibilidade. Com esses números em mãos, escolha a alternativa que cobra menos no total. Consulte um especialista na área antes de tomar qualquer decisão.
Perguntas frequentes
O melhor lugar para trocar real por dólar sem taxas altas é uma casa de câmbio ou posso usar banco?
Se o seu objetivo é reduzir custo total, compare o “spread” (diferença entre compra e venda) e as tarifas de cada opção. Muitas contas digitais e corretoras exibem taxas mais transparentes do que agências físicas, mas nem sempre oferecem o mesmo valor de câmbio no balcão. Faça simulação do valor que você pretende comprar e confira o total na hora.
Como saber se a cotação que o atendente passou inclui spread e tarifas, e não é só o número do anúncio?
Peça o “valor final” em reais e também o número exato de moeda estrangeira que você receberá. O preço anunciado costuma ser só referência, enquanto a operação pode incluir tarifas e spread na conversão. Se não der para ver o total antes de fechar, considere trocar em outro local.
Posso comprar moeda estrangeira com antecedência no Brasil e pagar IOF menor do que comprando em viagem?
O IOF é cobrado conforme a operação de compra/venda de moeda em reais, e a incidência depende do produto (ex.: cartão pré-pago, espécie, operações financeiras). Para evitar custo surpresa, confira a regra aplicada ao produto que você está usando e o custo final no extrato/termo da operação. Consulte um especialista na área antes de tomar qualquer decisão.
Trocar dinheiro em dólar/euro em espécie sempre sai mais caro do que usar cartão pré-pago ou débito?
Nem sempre, mas a compra de espécie costuma embutir custos de operação, além do spread entre compra e venda. Cartões podem ter tarifas específicas e custo no câmbio do provedor, então o “mais barato” depende do preço final por unidade de moeda. Compare o valor total entregue (ou o total de gastos estimado) para o mesmo montante.
Em qual situação vale a pena trocar apenas uma parte do dinheiro e deixar o resto para um segundo momento?
Isso pode fazer sentido se você vai chegar em um destino com variação cambial no curto prazo ou se ainda não sabe exatamente o câmbio que vai encontrar. Ao fracionar, você reduz o risco de ficar com saldo travado em uma cotação ruim. Planeje a segunda troca para um local que mostre o custo final antes de concluir.
Para evitar cair em golpe ou “câmbio bom demais”, o que devo checar antes de fechar a troca?
Verifique se a instituição é regular e se informa de forma clara a taxa/cotação e quaisquer tarifas antes da operação. Desconfie de ofertas que não apresentam valor final, condições de troca e regras de devolução/cancelamento. Em caso de dúvida, consulte um especialista na área antes de tomar qualquer decisão.
Marina Oliveira, pesquisadora e redatora desde 2015. Documenta e analisa temas do acervo com base em anos de experiência em leitura e organização de conteúdo.